
Alors que la prise de conscience mondiale face au changement climatique s'intensifie, le marché volontaire du carbone s'est imposé comme un outil essentiel pour permettre aux pays d'atténuer leurs émissions de gaz à effet de serre. En Afrique, où les effets du changement climatique sont de plus en plus visibles, ce marché représente une opportunité d'investir dans des projets qui séquestrent le carbone, améliorent les moyens de subsistance,protègent la biodiversité, etrenforcent la résilience.
L'influence croissante de l'Afrique sur le marché volontaire mondial du carbone
Bien que le marché volontaire du carbone en Afrique ait connu un démarrage relativement lent — les premiers crédits émis sur le continent remontant à 2003, contre 1996 à l'échelle mondiale — l'influence de l'Afrique sur le marché mondial du carbone n'a cessé de croître. Selon la base de données des registres de compensation volontaire du Berkeley Carbon Trading Project (2024)*, le nombre de crédits émis et retirés en Afrique a considérablement augmenté entre 2018 et 2024, étant respectivement multiplié par 3 et par 4 (graphique ci-dessous).

En conséquence, la part des projets africains dans le volume annuel mondial de crédits émis est passée de 13,5 % en 2018 à 25 % en 2023. Cela représente une trajectoire de croissance remarquable, alors que le continent attire de plus en plus d'investissements et d'intérêt de la part d'entreprises internationales cherchant à compenser leurs émissions.
* La base de données suit les projets de compensation carbone, les émissions de crédits et les retraits à travers quatre registres majeurs : American Carbon Registry (ACR), Climate Action Reserve (CAR), Gold Standard et Verra (VCS).
Aperçu du marché volontaire du carbone en Afrique
Aujourd'hui, le marché volontaire du carbone en Afrique est en plein essor, avec des projets couvrant les énergies renouvelables (éolien, solaire, géothermie), l'efficacité énergétique, le reboisement, l'agriculture durable et des projets communautaires (foyers améliorés, accès à l'eau potable). La base de données de Berkeley de 2024 suggère que plus de 2 000 projets africains ont émis des crédits depuis le lancement du marché. Ces projets ont collectivement émis 300 millions de crédits carbone (équivalant à environ 2,2 milliards de dollars**), dont 151 millions ont été retirés pour compenser des émissions (1,2 milliard de dollars). La majorité de ces crédits ont été enregistrés selon deux normes principales : le Verified Carbon Standard (VCS) – 66,5 %, et le Gold Standard – 33,5 %.
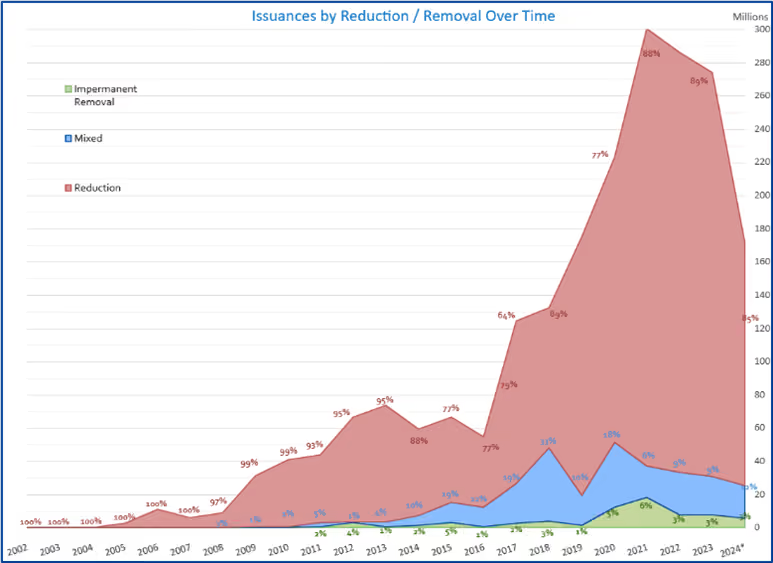
Comme dans le reste du monde, la majeure partie des crédits carbone en Afrique provient de la réduction ou de l'évitement des émissions (85 %), avec seulement une faible proportion de crédits mixtes (12 %) et une part encore plus réduite de crédits issus de l'élimination pure (3 %). Cela rend les projets d'élimination et les solutions fondées sur la nature particulièrement rares et attractifs pour les investisseurs sur le continent.
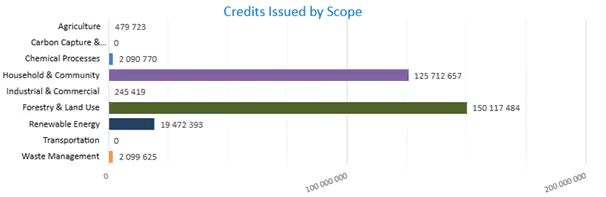
En termes de typologie de projets, le secteur de la foresterie et de l'utilisation des terres reste dominant en Afrique, représentant 50 % des crédits émis. Cela est principalement dû aux projets de conservation des forêts (88 %), une part moindre étant attribuée au reboisement ou à la gestion durable des prairies.
Le deuxième secteur clé en Afrique est celui des projets domestiques et communautaires, qui représentent 42 % du total des crédits émis. Ils sont principalement portés par les foyers de cuisson propres (78 %), avec d'autres contributions notables provenant des initiatives d'accès à l'eau potable (10 %), des programmes d'efficacité énergétique (5,8 %) et des forages communautaires (5,6 %).
Les projets d'énergie renouvelable, bien que limités, représentent 6,5 % des crédits émis.
En termes de régions, l'Afrique de l'Est domine le marchéreprésentant 44 % des projets en Afrique, le Kenya comptant à lui seul pour 50 % de ce total. L'Afrique australe suit avec 29 %, l'Afrique centrale représente 14 %, l'Afrique de l'Ouest 12 %, tandis que l'Afrique du Nord ne contribue qu'à hauteur de 1 %. Pays clés comptant le plus grand nombre de projets de compensation carbone, notamment Kenya (296 projets), Ouganda (250), Rwanda (204), Malawi (131), et Madagascar (119).
**Référence de prix MSCI
Développements réglementaires récents
L'Africa Carbon Market Initiative (ACMI) est une initiative pionnière visant à accélérer le développement des marchés du carbone à travers l'Afrique. Lancée en 2023, elle s'inscrit dans l'effort global visant à soutenir la contribution du continent à l'action climatique mondiale. L'objectif principal de l'ACMI est de créer une infrastructure de marché du carbone robuste et transparente afin de permettre aux pays africains de tirer parti de la demande mondiale croissante en crédits carbone.
Dans le cadre de cette initiative, plusieurs pays africains ont réalisé des progrès significatifs dans l'établissement et l'affinement de leurs cadres réglementaires sur le carbone au cours des dernières années.
En Afrique de l'Est,,Kenya a introduit la loi sur le changement climatique (2016) et l'a complétée par le nouveau règlement sur le changement climatique (marchés du carbone) (2024). Les deux documents créent un cadre juridique pour le commerce du carbone et définissent les procédures de développement des projets de compensation carbone. Rwanda apparaît également comme un pays favorable aux investisseurs dans le domaine du carbone, avec l'une des premières approbations d'ajustements correspondants délivrées au niveau mondial pour un projet carbone.
En Afrique australe, l'Afrique du Sud a réalisé des progrès notables avec sa politique de taxe carbone, qui inclut des dispositions permettant aux entreprises de compenser une partie de leurs obligations fiscales par des investissements dans des projets carbone certifiés (Département des affaires environnementales, Afrique du Sud, 2019). Le Mozambique a également établi un cadre juridique clair et favorable à la mise en œuvre de projets carbone avec le décret n° 23/2018.
En Afrique de l'Ouest,le Ghana a mis en œuvre le Programme d'investissement forestier du Ghana (GFIP), qui se concentre sur l'amélioration de la gestion et de la conservation des forêts (Commission forestière du Ghana, 2019). Ce programme soutient le développement de crédits carbone issus de projets de reforestation et d'afforestation.
L'évolution de ces réglementations carbone impacte considérablement le paysage des projets de compensation carbone en Afrique, encourageant d'autres pays à élaborer eux aussi des cadres juridiques plus clairs et des politiques de soutien.
Défis et opportunités
Malgré ces évolutions positives, plusieurs défis subsistent dans le paysage réglementaire. Des exigences réglementaires floues ou complexes, ainsi que des coûts de conformité élevés, sont prohibitifs tant pour les développeurs de projets que pour les investisseurs. Les petites entités locales manquent de l'expertise nécessaire pour naviguer dans ces exigences réglementaires complexes (Huang et al., 2020).
Cependant, ces défis représentent également des opportunités de croissanceL'avenir du marché volontaire du carbone en Afrique semble prometteur. À mesure que les cadres réglementaires évoluent, ils devraient encourager une augmentation des investissements dans les projets carbone, renforcer la crédibilité de ces derniers et aligner les efforts nationaux sur les objectifs climatiques mondiaux.
État actuel des projets carbone en Afrique et perspectives d'avenir
Malgré leur importance et leur potentiel, il existe encore relativement peu de projets de capture du carbone en Afrique générant des crédits carbone.
Removall, engagé dans la promotion de l'initiative africaine pour le carbone, développe et investit dans des projets carbone sur le continent depuis plus de trois ans. Près de 40 % des projets du portefeuille sont situés en Afrique. Certains de ces projets ont déjà été certifiés et ont généré leurs premiers crédits carbone en 2024, y compris des crédits avec ajustements correspondants. Des investissements significatifs ont été réalisés dans des projets au Mozambique et au Rwanda, tandis que d'autres opportunités sont en cours de développement en Tanzanie, en Ouganda, au Rwanda, au Kenya, au Ghana, à Madagascar et dans d'autres pays.
Conformément à notre engagement envers le continent, Removall a récemment ouvert un bureau à Nairobi pour renforcer ses opérations, mieux identifier de nouvelles opportunités de projets et améliorer la gestion des investissements dans la région. Cette démarche stratégique permettra de démultiplier l'impact et de continuer à favoriser le développement durable à travers l'Afrique.
Conclusion
Il est crucial de rappeler que les projets de compensation carbone en Afrique ne se limitent pas à des résultats environnementaux ; ils sont profondément liés au développement, aux moyens de subsistance des communautés locales et à la biodiversité. Ces projets soutiennent souvent la préservation des écosystèmes, améliorent la productivité agricole, fournissent une énergie propre et favorisent de meilleurs résultats en matière de santé,impactant directement la vie de millions de personnes.
Malheureusement, les débats et critiques actuels autour de l'intégrité du marché du carbone, ainsi que la complexité des normes environnementales dans les pays développés, peuvent parfois occulter l'urgence d'investir davantage dans les projets carbone en Afrique. Bien que ces débats soient importants, ils ne doivent pas détourner l'attention du besoin immédiat de canaliser davantage de financements vers des projets capables d'apporter des bénéfices à la fois environnementaux et sociaux. La réalité sur le terrain est que, pour de nombreux pays africains, le marché volontaire du carbone offre une opportunité rare de relever simultanément les défis du changement climatique et du développement.
Références
- Université de Berkeley, Voluntary Registry Offsets Database v2024-08-31. Cette base de données, développée par le Berkeley Carbon Trading Project, répertorie tous les projets de compensation carbone, les émissions de crédits et les annulations de crédits enregistrés mondialement par quatre grands registres volontaires : l'American Carbon Registry (ACR), le Climate Action Reserve (CAR), le Gold Standard et Verra (VCS).
- Département des Affaires environnementales, Afrique du Sud. (2019). Carbon Tax Act.
- Commission forestière du Ghana. (2019). Ghana Forest Investment Programme (GFIP).
- Gouvernement du Kenya. (2016). Climate Change Act.
- Huang, J., et al. (2020). « Challenges in Carbon Market Development in Africa. » Environmental Science & Policy, 107, 89-95.
- Base de données de tarification MSCI.