Réglementation et normes
Les règles, cadres et méthodologies qui définissent la création, la certification et l'utilisation des crédits carbone.
Mise à jour du standard SBTi vers 2.0
L'initiative Science Based Targets (SBTi) a publié la version 2.0 de sa norme Corporate Net-Zero, marquant une évolution claire dans la manière dont l'action climatique des entreprises est structurée et évaluée.
Bien que les fondements restent inchangés — la priorité demeure la réduction profonde des émissions sur les scopes 1, 2 et 3 — la nouvelle norme introduit des précisions importantes sur la façon dont les entreprises doivent mettre en œuvre, déclarer et assumer la responsabilité de leurs émissions.
Plus important encore, elle apporte un signal plus clair sur le rôle futur des crédits carbone et des projets d'élimination dans les stratégies de neutralité carbone des entreprises.
Passer de la définition d'ambitions à la responsabilité de mise en œuvre
L'un des changements les plus significatifs est l'accent accru mis sur la mise en œuvre.
Les entreprises sont désormais tenues de lier explicitement leurs objectifs fondés sur la science à des décisions opérationnelles concrètes, notamment en matière de planification de la transition, de stratégies d'approvisionnement et de cycles d'investissement.
La norme introduit un principe de « meilleurs efforts », exigeant des entreprises qu'elles utilisent tous les leviers raisonnables à leur disposition, qu'elles divulguent les contraintes et dépendances, et qu'elles expliquent comment les obstacles sont surmontés.
Une structure plus claire pour les scopes 1, 2 et 3
Le cadre mis à jour impose une approche plus structurée :
- Les scopes 1 et 2 doivent désormais être traités séparément, avec une couverture complète obligatoire.
- Les réductions du scope 1 peuvent suivre plusieurs trajectoires (absolue, basée sur l'intensité ou basée sur la transition).
- Les exigences relatives au scope 2 sont renforcées, notamment en ce qui concerne l'approvisionnement en électricité bas carbone.
Le scope 3 demeure la composante la plus flexible mais aussi la plus critique, les entreprises étant tenues de prioriser les sources d'émissions significatives et de les intégrer dans leurs objectifs ou plans de transition.
Les crédits carbone restent exclus de l'atteinte des objectifs
Les crédits carbone ne peuvent pas être utilisés pour :
- réduire les émissions déclarées
- démontrer des progrès vers les objectifs
- se substituer à la décarbonation opérationnelle
Même en cas d'objectifs non atteints, le SBTi recommande uniquement l'achat volontaire de crédits d'élimination comme action supplémentaire, sans permettre de les comptabiliser dans l'atteinte des objectifs.
Responsabilité des émissions résiduelles (OER)
Le nouveau cadre OER introduit une reconnaissance volontaire pour les entreprises contribuant à l'action climatique au-delà des émissions de leur propre chaîne de valeur.
Il existe trois niveaux :
- Engagé (≥1 %)
- Avancé (≥10 %, incluant les scopes 1 et 2)
- Leadership (couverture complète des scopes 1 à 3 avec exigence de contribution financière)
Les entreprises peuvent utiliser soit des résultats d'atténuation vérifiés, soit un mécanisme de contribution financière.
Trajectoire d'élimination après 2035
À partir de 2035, les entreprises sont tenues de soutenir des éliminations équivalentes à :
- au moins 1 % des émissions résiduelles
- une augmentation linéaire jusqu'à 100 % à l'atteinte du net zéro (au plus tard en 2050)
Une distinction clé est introduite :
- gaz à effet de serre à longue durée de vie → éliminations à longue durée de vie
- autres émissions → éliminations à courte ou longue durée de vie
Cela crée un changement structurel vers une comptabilité carbone basée sur la durabilité
Exigence de 10 % d'éliminations à longue durée de vie
À partir de 2035, au moins 10 % des émissions couvertes liées aux gaz à effet de serre à longue durée de vie doivent être traitées par des éliminations à longue durée de vie.
Cette part augmente progressivement pour atteindre 100 % d'ici l'année du net zéro.
Cela renforce un signal de marché clair en faveur de solutions de stockage carbone durable.
Aucune dépendance à une norme de qualité de crédit unique
Le cadre ne lie pas l'éligibilité à des labels spécifiques tels que le CCP.
Il s'appuie plutôt sur des critères d'intégrité fondés sur des principes :
additionnalité, permanence, contrôle des fuites, robustesse du MRV et garanties.
Ajustements correspondants et Article 6
Le SBTi recommande aux entreprises de privilégier les crédits qui ne sont pas simultanément revendiqués dans le cadre des CDN nationales.
Dans la mesure du possible, les entreprises sont encouragées à utiliser des crédits appuyés par des ajustements correspondants au titre de l'Article 6, ce qui renforce l'intégrité des engagements de neutralité carbone et réduit le risque de double comptage.
Ce que cela implique pour les stratégies carbone des entreprises
Trois changements structurels se distinguent :
- De la définition d'objectifs à la responsabilité de mise en œuvre
- De la logique de compensation à une séparation stricte des rôles
- Des crédits génériques aux stratégies d'élimination du carbone basées sur la durabilité
Conclusion
La version 2.0 du SBTi ne modifie pas fondamentalement l'orientation de l'ambition climatique des entreprises. Elle clarifie la manière dont elle doit être mise en œuvre.
La neutralité carbone n'est plus seulement un cadre d'objectifs. Elle devient un cadre de responsabilité opérationnelle, combinant réduction des émissions et contribution climatique structurée.
Sources
- Science Based Targets initiative (2026),Norme d'entreprise pour la neutralité carbone, version 2.0
- Science Based Targets initiative (2026),Présentation de la norme d'entreprise pour la neutralité carbone, version 2.0 du SBTi
- Science Based Targets initiative (2026),Norme Net-Zero pour les entreprises de la SBTi V2.0 – Orientations et documents de support
- Science Based Targets initiative (2026),Matériel de mise en œuvre et FAQ de la norme Net-Zero
- Convention-cadre des Nations Unies sur les changements climatiques (CCNUCC), Article 6 de l'Accord de Paris – Orientations sur les ajustements correspondants
CORSIA : naviguer vers l'avenir des émissions de l'aviation
CORSIA, le Régime de compensation et de réduction de carbone pour l'aviation internationale, est une initiative ambitieuse fondée sur le marché, pilotée par l'Organisation de l'aviation civile internationale (OACI) pour répondre à l'impact environnemental de l'aviation.
Établi en 2016, le CORSIA vise une croissance neutre en carbone de l'aviation internationale à partir de 2020 en encourageant les compagnies aériennes à réduire leurs émissions grâce à une efficacité opérationnelle et à l'adoption de carburants d'aviation durables (SAF). La compensation carbone jouera un rôle crucial, car les émissions résiduelles des compagnies aériennes dépassant le niveau de référence devront être traitées par l'achat de crédits carbone éligibles.
Phases de mise en œuvre
Le CORSIA est mis en œuvre en trois phases :
Phase pilote (2021-2023)
- La participation est volontaire.
- Les compagnies aériennes déclarent leurs émissions mais ne sont pas tenues de les compenser durant cette période.
- Les standards carbone tels que GS, VCS et ACR sont approuvés sous conditions, mais leur utilisation réelle dépend du respect de critères spécifiques.
Première phase (2024-2026)
- Également volontaire, mais les compagnies aériennes opérant des vols entre les États participants à l'OACI doivent compenser les émissions dépassant 85 % de leurs niveaux de 2019 en achetant des crédits carbone.
- Les standards approuvés incluent ART et ACR, tandis que d'autres comme GS et VCS sont approuvés sous conditions dans l'attente d'ajustements supplémentaires.
- Les compagnies aériennes doivent se procurer des crédits avec des « ajustements correspondants » (AC) garantissant que les réductions d'émissions ne sont pas comptabilisées deux fois par le pays hôte du projet de compensation et par la compagnie aérienne acheteuse.
Seconde phase (2027-2035)
- La participation devient obligatoire pour la plupart des États membres de l'OACI.
- Les exigences en matière de compensation des émissions devraient être plus strictes, reflétant la volonté mondiale d'une action climatique plus ambitieuse.
Conformité et Reporting
Les compagnies aériennes sont tenues de surveiller, déclarer et vérifier (MRV) leurs émissions chaque année. Cependant, elles ont jusqu'en janvier 2028 pour acheter les crédits carbone nécessaires afin de remplir leurs obligations. Ce délai permet aux compagnies d'accumuler les compensations nécessaires sans subir de pression financière immédiate. La date limite finale pour la compensation des émissions de 2024-2026 est fixée à janvier 2028.
Dynamique du marché et défis
Le marché des crédits compensatoires éligibles au CORSIA est encore en phase de développement. Actuellement, seul un nombre limité de projets, comme celui géré par le gouvernement du Guyana dans le cadre de la norme ART Trees, émet des crédits éligibles pour la phase 1 (7,1 MtCO2e, bien qu'ils ne soient pas exclusivement destinés à être utilisés dans le cadre du CORSIA). Cette situation a engendré une incertitude quant à la valeur réelle de ces crédits sur le marché en raison de l'offre limitée. D'ici 2025, d'autres normes telles que GS et VCS devraient être pleinement conformes et approuvées, ce qui pourrait accroître considérablement l'offre disponible de crédits compensatoires.
Projections futures
La demande de crédits carbone devrait augmenter de manière substantielle au cours de la phase obligatoire, de 2027 à 2035. Les estimations d' AlliedOffsets et du rapport de l'IETA suggèrent que la demande pourrait se situer entre 50 et 230 millions de crédits pour la phase 1 (2024-2026), avec une pénurie prévue de 34 millions de crédits. Ce déficit dépend de l'absence de changements dans les approbations de l'OACI et dans les nouvelles lettres d'approbation délivrées par les pays, permettant aux crédits de faire l'objet d'ajustements correspondants.
Conclusion
Le CORSIA devrait entraîner une augmentation significative de la demande de crédits carbone, offrant une incitation forte au développement et à la vérification de projets de compensation carbone de haute qualité. Ce programme représente une étape cruciale vers la réalisation d'une industrie aéronautique plus durable. Si les phases initiales permettent une mise en place progressive des mécanismes de conformité et des réponses du marché, la phase obligatoire à partir de 2027 marquera un tournant majeur vers une action climatique rigoureuse dans le secteur aérien. La réussite du CORSIA dépendra de la collaboration continue entre les compagnies aériennes, les organismes de normalisation carbone et les gouvernements nationaux pour garantir l'intégrité et la transparence des crédits carbone.
Crédits plastique à haute intégrité et traité de l'ONU sur le plastique
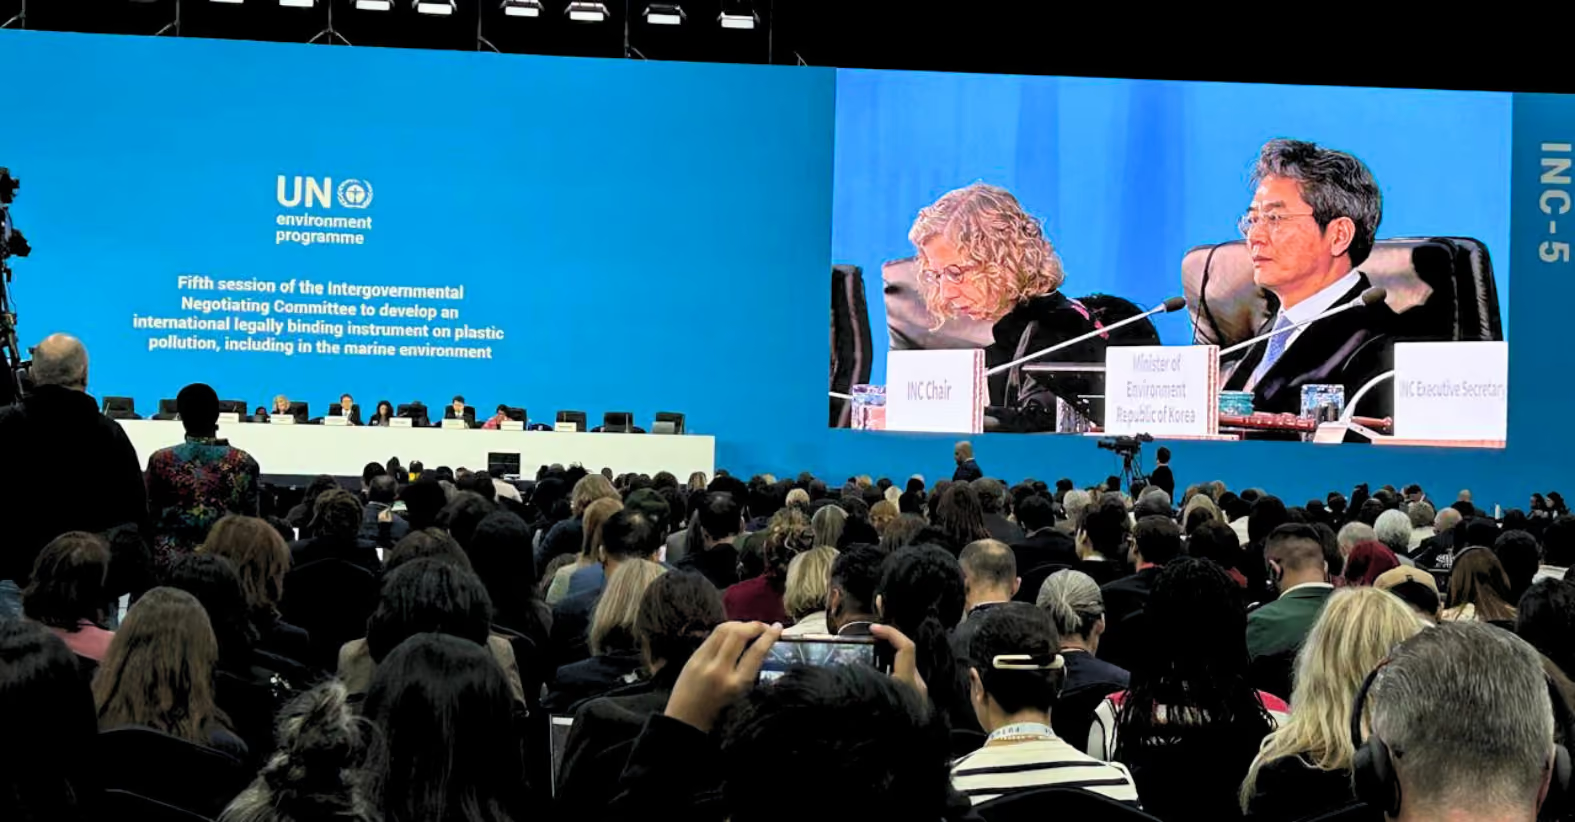
Aperçu des négociations sur le traité de l'ONU sur la pollution plastique
La 5e et dernière phase des négociations pour un traité de l'ONU sur la pollution plastique a débuté cette semaine à Busan, en Corée. Les crédits plastique à haute intégrité sont un moyen puissant de lutter contre la pollution plastique à l'échelle mondiale. S'ils sont utilisés de manière constructive, ils pourraient fournir des financements privés massifs aux projets de collecte et de recyclage des déchets plastiques là où ils sont nécessaires de toute urgence. Ce mécanisme devrait être valorisé dans le traité comme une approche complémentaire aux cadres de responsabilité élargie des producteurs (REP), permettant une action à court terme et amorçant une « transition juste » pour le secteur informel des déchets.
Pollution plastique : l'ampleur du problème
La production de plastique devrait tripler d'ici 2060 si aucun plafond de production n'est mis en place lors de la dernière phase des négociations pour le traité de l'ONU sur la pollution plastique qui se déroule cette semaine à Busan. La majeure partie de cette croissance de la production aura lieu dans des pays émergents dépourvus d'infrastructures de gestion des déchets. Bien que les marchés émergents soient des points chauds de la pollution plastique, ils ne reçoivent que 6 % des investissements (11 milliards de dollars sur les 190 milliards investis dans la circularité du plastique depuis 2018). L'Afrique a reçu seulement 0,3 % du total des investissements en 2023, alors que 8 % des déchets plastiques déversés dans l'océan proviennent de ce continent. Les coûts macroéconomiques de la mise en œuvre de politiques strictes sont également plus élevés dans les pays émergents : moins de 0,5 % du PIB pour les pays de l'OCDE, contre environ 1,5 % du PIB pour les pays d'Afrique subsaharienne.
Ceci est d'autant plus problématique que le coût réel du plastique est huit fois plus élevé dans les pays émergents si l'on prend en compte ses externalités négatives. La trajectoire d'investissement actuelle est trop lente pour atteindre les objectifs de réduction des fuites de plastique dans l'environnement de 90 % d'ici 2040. Toutes les sources de financement doivent être mobilisées pour aider les pays émergents à lutter contre la bombe à retardement de la pollution plastique.
Crédits plastique : un outil vérifiable pour l'investissement à impact à grande échelle
Un crédit plastique équivaut à une tonne de déchets plastiques retirée de l'environnement, ou recyclée. Les projets de collecte ou de recyclage du plastique peuvent être certifiés par des normes reconnues telles que le programme de réduction des déchets plastiques de Verra ou Ocean-Bound Plastic grâce à un audit indépendant réalisé par un tiers. Les crédits plastique générés sont ensuite vendus à des entreprises souhaitant contribuer volontairement à la lutte contre la pollution plastique en renforçant la circularité du plastique. Les crédits plastique apportent des financements aux projets à impact, renforçant la transparence et la justice sociale dans les activités de gestion des déchets plastiques.
Pas un permis de polluer, mais une incitation à agir et à contribuer
S'ils sont intégrés dans des feuilles de route plus larges de réduction du plastique, les crédits plastique pourraient financer des projets à grande échelle tout en propulsant les ambitions des entreprises. En aucun cas, cela ne doit nous empêcher de limiter la production ou de fermer les yeux sur les actions à mener tout au long de la chaîne de valeur. Il s'agit d'une solution complémentaire et nécessaire pour anticiper la bombe à retardement de la pollution plastique.
Les entreprises doivent adopter une approche contributive – mais quantifiée et transparente – pour s'engager dans des feuilles de route mondiales de réduction des déchets plastiques, incluant la mesure de l'empreinte plastique (Plastic Footprint Network, WBCSD), objectifs de réduction (3R Initiative, Global Commitment), achat de crédits (Verra, OBP) et reporting (Carbon Disclosure Project, CSRD).
Tous les standards ne se valent pas
Divers standards privés de crédits plastique ont vu le jour ces dernières années. Nous devrions uniquement soutenir les crédits plastique à haute intégrité correspondant à des « programmes totalement indépendants et transparents » identifiés comme « Niveau 1 » dans un récent rapport de la Banque mondiale. Ces crédits respectent des principes de marché clés, essentiels pour créer un instrument d'investissement bénéfique à tous. En voici quelques-uns des plus importants :
- Additionnalité : la preuve que, sans le projet, les déchets plastiques auraient été abandonnés ou déversés dans l'environnement, ou que le projet n'aurait pas été réalisable sans le financement par crédits plastique.
- Permanence : les déchets plastiques doivent être orientés vers une fin de vie plus appropriée, comme le recyclage ou l'upcycling, afin de garantir l'absence de fuites futures. La valorisation énergétique ou la mise en décharge contrôlée doivent être gérées avec précaution et, dans la mesure du possible, évitées.
- Audit par un tiers et inscription sur un registre public pour garantir la vérifiabilité et la transparence.
- Indépendance : les organismes de normalisation doivent être totalement indépendants des activités de vente afin d'éviter tout conflit d'intérêts potentiel.
La nécessité du financement mixte pour résoudre le problème de l'œuf et de la poule
Le véritable pouvoir des marchés environnementaux volontaires est de permettre le financement de projets. À titre d'exemple, la maturité du marché du carbone, vieux de plus de 15 ans, permet désormais le financement de projets à un stade précoce. Removall est un leader de ce type d'investissement, avec 7 projets carbone financés à l'échelle mondiale. Dans la plupart des cas, 100 % des besoins d'investissement sont couverts par la finance carbone en anticipant le potentiel de crédits carbone du projet sur le long terme. Même les banques privées commencent à investir dans de tels projets, avec des taux de rendement interne (TRI) supérieurs aux niveaux industriels.
Le marché des crédits plastique étant encore émergent, la demande de pré-achat de crédits par les entreprises privées reste faible, ce qui signifie que le financement de projets en phase de montée en puissance demeure difficile. Nous sommes actuellement confrontés à une situation de type « œuf et poule » dans laquelle les entreprises recherchent des projets déjà opérationnels, alors que ces derniers ont besoin de financements pour le devenir pleinement.
C'est pourquoi les mécanismes de financement mixte sont essentiels pour propulser le marché des crédits plastique. Il y a quelques mois, la Banque mondiale a annoncé une obligation liée à la réduction des déchets plastiques de 100 millions de dollars US Plastic Waste Reduction-linked bond, similaire au « Rhino bond » émis en Afrique du Sud en 2022. Avec un risque couvert par leur partenaire Citi Group, la première phase de l'obligation finance directement deux projets certifiés par Verra au Ghana et en Indonésie. Cela permet aux investisseurs privés de s'impliquer dès les premières étapes en réduisant le risque lié au projet. De tels mécanismes de financement innovants doivent être largement exploités dans les années à venir.
Crédits plastique et REP : faire le lien dans le Traité
Les cadres de Responsabilité Élargie des Producteurs (REP) peuvent constituer une approche politique importante pour lutter contre la pollution plastique, à condition d'être bien conçus et mis en œuvre de manière adaptée au contexte. Ils sont fortement préconisés dans le Traité, car ce mécanisme a connu de grands succès dans les pays développés. Il manque toutefois des exemples localement pertinents dont les pays en développement pourraient s'inspirer ou qu'ils pourraient reproduire.
La mise en œuvre de la REP dans les pays émergents fait face à divers défis :
- Un déficit de financement massif des infrastructures que les gouvernements ne sont pas en mesure de combler
- Une forte intensité en ressources pour les gouvernements en termes d'exigences juridiques, réglementaires et administratives
- Un secteur informel de la gestion des déchets qui doit d'abord être progressivement formalisé
- Un processus de mise en œuvre long, prenant plus de 10 ans dans la plupart des cas (sans parler du risque de corruption politique)
Il ne s'agit pas d'opposer les crédits plastique aux cadres de REP, mais plutôt de savoir comment combiner les deux pour en tirer le meilleur parti. Les liens entre les marchés environnementaux de conformité et volontaires méritent d'être étudiés. Cela s'est produit fréquemment sur le marché volontaire du carbone, avec Article 6 de l'Accord de Paris permettant aux pays d'échanger des crédits carbone dans le cadre de leurs Contributions Déterminées au niveau National (CDN), ou via Article 147 de la loi française « Climat et Résilience » qui oblige les compagnies aériennes à compenser leurs émissions de carbone. Des cadres similaires sont en cours d'élaboration pour les crédits biodiversité, tels que le « Biodiversity Net Gain » au Royaume-Uni ou le « Nature Repair Market » en Australie. Reconnaître les crédits plastique comme un moyen de se conformer aux obligations réglementaires pourrait dynamiser le marché et éviter de perdre des décennies d'action.
Les crédits plastique dans le cadre du programme de réduction des déchets plastiques de Verra ont été conçus comme une solution temporaire pour la mise en œuvre de cadres de REP dans les pays émergents. La période de crédit est de 10 ans, ou de 7 ans renouvelable deux fois (sous réserve de conditions mises à jour), afin de mettre en place le système de gestion des déchets avant de le transférer au gouvernement ou de l'intégrer dans un système de REP établi. Verra publiera un livre blanc dédié à ce sujet dans les semaines à venir.
La nécessité d'une « transition juste »
Les impacts sociaux pour la communauté des récupérateurs de déchets sont au cœur des méthodologies de crédits plastique à haute intégrité. Dans le cadre du programme de réduction des déchets plastiques de Verra, diverses garanties sociales sont mises en œuvre :
- Consentement : obtenir un consentement libre, préalable et éclairé avant la mise en œuvre du projet
- Transparence : organiser une consultation des parties prenantes locales pour recueillir leurs avis et établir des canaux de communication appropriés. Les communautés locales doivent avoir le droit d'influencer la conception du projet.
- Sécurité : fournir des équipements de protection individuelle (EPI) et renforcer les formations à la sécurité
- Droits du travail : interdire le travail des enfants, garantir des salaires supérieurs aux niveaux nationaux et fournir des cartes d'identité
Le secteur informel de la gestion des déchets dans les pays émergents implique toujours d'immenses défis sociaux. La certification de crédits plastique à haute intégrité est un moyen d'amorcer progressivement sa formalisation, en anticipant tout mécanisme de REP dirigé par le gouvernement. Des normes supplémentaires, telles que OBP Social+, permettent la certification de co-bénéfices sociaux. D'autres cadres indépendants fournissent des lignes directrices détaillées, comme le cadre harmonisé d'approvisionnement responsable (Harmonized Responsible Sourcing) de la Circulate Initiative.
À quoi ressemblerait le traité idéal sur le plastique ?
La 5e et dernière phase des négociations pour un traité de l'ONU sur le plastique a débuté cette semaine à Busan, en Corée. Les chances de succès sont faibles : les options ambitieuses mentionnées dans le projet de traité l'été dernier ont été retirées dans la version plus courte « Non-paper 3 » rédigée par le président du comité. Certains défis clés ne sont pas encore résolus, comme la limitation de la production mondiale de plastique ou l'accord sur les règles de procédure (consensus ou vote), ce qui menace l'existence même du traité.
Pourtant, il y a de l'espoir. L'Accord de Paris a été signé lors de la dernière phase des négociations à la COP21, et il est devenu aujourd'hui la référence principale en matière d'action climatique. Voici à quoi pourrait ressembler un traité ambitieux sur le plastique dans un monde idéal :
- Production de plastique plafonnée à l'échelle mondiale
- Cadres de divulgation sur le plastique pour le secteur privé : empreinte plastique, définition d'objectifs, mesures d'atténuation et reporting
- Taxe internationale sur la pollution plastique, canalisant les fonds vers les pays émergents par le biais d'une organisation internationale telle que le Fonds pour l'environnement mondial
- Crédits plastique à haute intégrité encouragés et dotés de liens réglementaires établis avec la REP dans les pays émergents.
Soyons clairs : cela prendra du temps. Même si le 5e cycle de négociations aboutit à un accord, le traité devra encore être approuvé par une conférence diplomatique avant d'entrer dans le processus de la COP. Nous sommes le temps presse: avec des crédits plastique à haute intégrité, nous pouvons agir dès maintenant.
Sources
- wwf-brief-oeeg1-aug-2024—eng.pdf
- Perspectives sur les investissements mondiaux dans la circularité du plastique
- RAPPORT DU WWF : Qui paie pour la pollution plastique ? | WWF
- Vers la fin de la pollution plastique
- Débloquer des financements pour lutter contre la crise du plastique – Opportunités, risques et recommandations pour les crédits plastique
- La nouvelle obligation à impact de la Banque mondiale aide les communautés à éliminer et recycler les déchets plastiques
- Verra à la cinquième session des négociations sur le traité mondial sur le plastique (INC-5) – Verra
- Executive Summary_Plastic Credits and Extended Producer Responsibility.indd
- giz2024-en-just-transition-report_UPDATE-3
- Cadre harmonisé d'approvisionnement responsable pour les plastiques recyclés
- Systemiq-A_Living_Income_for_the_Informal_Waste_Sector_EN
Décryptage des dernières mises à jour du SBTi pour les entreprises
Introduction
La Science-Based Targets initiative (SBTi), créée en 2015, fournit un cadre aux entreprises souhaitant aligner leurs objectifs de réduction des gaz à effet de serre (GES) sur des trajectoires scientifiquement validées pour limiter le réchauffement climatique. Près de 11 000 entreprises ont aujourd'hui confirmé des objectifs ou des engagements SBTi. Initialement, les directives du SBTi s'alignaient globalement sur la limite des 2°C de l'Accord de Paris. Cependant, à mesure que les preuves scientifiques soulignaient l'urgence d'une action climatique plus ambitieuse, les mises à jour successives ont orienté les objectifs vers le seuil plus exigeant de 1,5°C.
Le SBTi révise actuellement son cadre, avec des mises à jour significatives proposées pour sa norme « Corporate Net-Zero » et les orientations associées. Ces changements à venir visent à codifier un cadre plus clair et plus robuste pour une action d'entreprise alignée sur le climat, exigeant des objectifs à court et à long terme conformes au scénario 1,5°C. Pour les entreprises déterminées à atteindre le net zéro et à répondre aux attentes croissantes des parties prenantes, comprendre ces derniers développements et leurs implications est essentiel.
Pourquoi les mises à jour du SBTi étaient nécessaires
Le SBTi 1.0 a joué un rôle pionnier en offrant aux entreprises un moyen de légitimer leur ambition climatique. Pourtant, il présentait des lacunes dans deux domaines : la supervision détaillée des émissions du Scope 3 (qui constituent la majeure partie de l'empreinte de nombreuses entreprises) et la clarté sur le rôle approprié des compensations et des éliminations de carbone. Alors que la surveillance du greenwashing des entreprises s'intensifiait et que les impacts climatiques s'accéléraient, un cadre plus granulaire et contraignant était nécessaire.
Le nouveau cadre proposé par le SBTi inclut des règles de définition d'objectifs plus strictes, des mécanismes de responsabilité publique et, pour la première fois, des orientations spécifiques sur la manière dont les entreprises doivent intégrer des éliminations de carbone à haute intégrité, incluant des seuils de durabilité et des cadres de déclaration distincts.
Quelles sont les réelles nouveautés des dernières directives du SBTi ?
Les dernières mises à jour du SBTi rehaussent considérablement les attentes :
1 - Traitement des émissions résiduelles du Scope 1 : 2 options sont incluses dans ce projet, notamment :
– Une obligation pour les entreprises de fixer des objectifs d'élimination, incluant des étapes intermédiaires, pour traiter l'impact des émissions résiduelles ; une reconnaissance optionnelle pour les entreprises qui fixent des objectifs d'élimination, incluant des étapes intermédiaires, pour traiter l'impact des émissions résiduelles ; ou
– La flexibilité de traiter les émissions résiduelles attendues soit entièrement par des réductions d'émissions, soit entièrement par des éliminations, soit par une combinaison des deux.
2 - Traitement des émissions du Scope 2 :
Obligation de fixer à la fois un objectif basé sur le lieu et un objectif basé sur le marché ou sur l'électricité zéro carbone, par rapport à l'exigence précédente d'objectifs basés sur le lieu ou le marché, avec l'option d'objectifs d'électricité renouvelable.
3 - Atténuation au-delà de la chaîne de valeur :
Les versions précédentes de cette norme recommandaient aux entreprises d'assumer la responsabilité de leurs émissions en cours en atténuant les émissions au-delà de leur chaîne de valeur. Cependant, ces efforts n'étaient pas formellement reconnus. Dans cette norme, une reconnaissance optionnelle des entreprises qui atténuent l'impact des émissions en cours et les exigences de reporting associées sont proposées. Ce changement vise à inciter davantage les entreprises à assumer la responsabilité de leurs émissions actuelles, en reconnaissant l'urgence d'accélérer l'action climatique et de renforcer le financement climatique des entreprises.
4 - Exigences obligatoires et détaillées pour le Scope 3 :
La première différence clé est que le projet de norme exige que toutes les entreprises de catégorie A (c'est-à-dire les grandes et moyennes entreprises des pays à revenu élevé ; voir « catégorisation des entreprises » dans le projet de norme pour plus d'informations) fixent des objectifs pour le Scope 3, quelle que soit leur part dans les émissions totales de l'entreprise. La définition d'objectifs pour le Scope 3 est une option pour les entreprises de catégorie B (petites entreprises et moyennes entreprises des pays à faible revenu).
L'engagement des fournisseurs est désormais une attente fondamentale, soulignant l'importance de la décarbonation de la chaîne de valeur.
Rôle des éliminations et des compensations carbone : de l'ambiguïté à la stratégie
Les dernières directives du SBTi apportent de la clarté sur le rôle souvent mal compris des éliminations de carbone. L'évitement et la réduction des émissions restent la priorité (nécessitant généralement une réduction de 90 à 95 %), mais les éliminations à haute intégrité jouent désormais un rôle plus précis pour les émissions résiduelles dans le cadre de l'objectif net zéro à long terme :
Au sein de la chaîne de valeur: Les éliminations permanentes de carbone peuvent être utilisées pour les émissions résiduelles qui ne peuvent pas être entièrement réduites afin d'atteindre le net zéro d'ici l'année cible à long terme.
Au-delà de la chaîne de valeur: Bien qu'ils ne soient pas comptabilisés dans la réalisation des objectifs, les projets situés en dehors des opérations d'une entreprise (par exemple, le carbone bleu ou le reboisement) sont encouragés en tant que contributions volontaires à l'action climatique mondiale et peuvent générer des co-bénéfices sociétaux et environnementaux.
Toutes les éliminations ne se valent pas. Le SBTi fixe une barre de qualité élevée : les projets doivent être additionnels, durables, mesurables et vérifiables. Ce changement répond aux critiques de longue date concernant les stratégies de compensation traditionnelles qui ne garantissaient ni la permanence ni l'intégrité environnementale.
Secteurs confrontés aux implications les plus importantes
Les directives sectorielles du SBTi se concentrent sur les industries dont les émissions sont les plus complexes et les plus impactantes :
• Aviation: Une forte dépendance aux énergies fossiles signifie des options de décarbonation limitées. Le SBTi appelle à une transition rapide vers des carburants d'aviation durables, à l'optimisation des opérations aériennes et à des investissements crédibles dans les éliminations.
• Construction: Le carbone incorporé dans l'acier, le ciment et les matériaux de construction est désormais sous les projecteurs. Les entreprises doivent réorienter leurs stratégies d'approvisionnement vers des alternatives à plus faibles émissions.
• Agriculture et utilisation des terres: L'un des secteurs les plus complexes, confronté à de nouvelles pressions pour surveiller le changement d'affectation des terres, l'épandage d'engrais et les émissions liées au bétail, souvent par le biais de mécanismes de contrôle indirects.
• Engagement intersectoriel sur le Scope 3: Dans tous les secteurs, un engagement solide des fournisseurs et une collecte de données rigoureuse pour les émissions du Scope 3 sont désormais primordiaux, obligeant les entreprises à influencer et à soutenir les efforts de décarbonation tout au long de leur chaîne de valeur.
Pour les développeurs de projets carbone, cela signifie une demande croissante pour des méthodologies de séquestration liées à ces secteurs, comme l'agroforesterie, le carbone des sols ou la minéralisation, en particulier pour les solutions technologiques capables d'offrir des réponses alignées sur le Scope 3 aux entreprises clientes.
Perspectives stratégiques : le SBTi, pilier de l'intégrité du Net-Zéro
Adopter les dernières recommandations du SBTi offre aux entreprises bien plus qu'un simple label : c'est une feuille de route vers des opérations résilientes et pérennes. Avec plus de 4 200 entreprises (représentant près de 40 % de la capitalisation boursière mondiale) participant désormais au SBTi, ce cadre est devenu la référence mondiale en matière de crédibilité climatique. Comme l'indique le SBTi lui-même : « Les entreprises rapportent que l'adoption d'objectifs fondés sur la science permet de : stimuler la rentabilité, améliorer la confiance des investisseurs, favoriser l'innovation, réduire l'incertitude réglementaire et renforcer la réputation de la marque. »
D'autres cadres, comme la norme ISO 14060-1, existent pour garantir que les directives mondiales soient constamment remises en question et mises à jour afin d'intégrer les meilleures pratiques les plus récentes. Les entreprises peuvent choisir le cadre le plus adapté à leurs ambitions ESG.
Pour les retardataires, le risque n'est pas seulement réputationnel, il est réglementaire. L'intégration du SBTi avec des initiatives telles que le CDP, l'ISSB et la directive européenne CSRD fait de l'alignement un prérequis probable pour le reporting et la conformité.
Recommandations pratiques pour les entreprises
• Évaluation des écarts: Analysez les écarts entre votre stratégie actuelle et les dernières attentes du SBTi, notamment en ce qui concerne la couverture du Scope 3 et les délais de séquestration.
• Engagement précoce des fournisseurs: Développez des critères d'achat et des programmes d'incitation qui récompensent les fournisseurs pour leur décarbonation, favorisant ainsi une approche collaborative des émissions de la chaîne de valeur.
• Investissement dans des séquestrations de qualité: Évitez les crédits carbone traditionnels. Privilégiez des séquestrations de carbone de haute qualité ou construisez une trajectoire pour accroître la durabilité des émissions résiduelles.
• Intégration d'outils de MRV: Assurez-vous que vos systèmes de reporting répondent aux nouvelles normes du SBTi en matière de transparence et de vérification, permettant une collecte de données robuste et des déclarations fiables.
Comment Removall accompagne votre transition
Removall aide les entreprises à naviguer et à mettre en œuvre les dernières recommandations du SBTi avec une expertise stratégique :
• Séquestrations carbone à haute intégrité: Notre portefeuille de projets comprend des solutions de CDR basées sur la nature et la technologie, alignées sur les exigences de permanence du SBTi, notamment le biochar, l'agroforesterie et les solutions de carbone bleu.
• Contributions au-delà de la chaîne de valeur: Nous aidons les entreprises à générer des co-bénéfices en matière de biodiversité, de gestion de l'eau et de soutien aux communautés, tout en renforçant leur image de marque et leur discours auprès des investisseurs.
• Reporting et communication: Nous accompagnons nos clients dans leurs exercices de reporting afin de garantir la transparence et de les aider à adopter des stratégies de communication exemplaires, évitant ainsi les allégations trompeuses et les risques de réputation.
Conclusion : Des engagements aux preuves
Les dernières mises à jour de l'initiative SBTi marquent un changement structurel dans la manière dont le leadership climatique des entreprises est mesuré. Elles permettent aux entreprises sérieuses de dépasser les engagements symboliques pour viser un impact scientifiquement fondé et vérifiable.
La prochaine étape réside dans l'exécution : décarboner les opérations, transformer les chaînes d'approvisionnement et financer des projets d'élimination du carbone de haute qualité. Face à la pression croissante des régulateurs, des parties prenantes et des investisseurs, les entreprises qui agissent dès maintenant seront les mieux placées pour mener la transition vers une économie net zéro.
Pour les développeurs de projets carbone, cela ouvre la porte à une nouvelle demande, à condition que l'intégrité soit intégrée dès le premier jour.
Les dernières directives du SBTi ne constituent pas un plafond. C'est le nouveau socle de référence.
Références
Ceezer. (s.d.). SBTi’s major shift opens door to carbon removal credits in corporate climate targets.
Climeworks. (s.d.). 5 things to know about the SBTi’s new carbon removal guideline.
Position Green. (5 mai 2025). Aligning carbon accounting to SBTi: A practical guide for building credible net-zero pathways.
Pulsora. (3 juin 2025). CDP guidance for companies reporting in 2025.
Science Based Targets initiative. (s.d.). Ambitious corporate climate action.
Science Based Targets initiative. (s.d.). Standards and guidance.
Science Based Targets initiative. (2021). The Net-Zero Standard.
Science Based Targets initiative. (mars 2025). SBTi Corporate Net-Zero Standard Version 2.0: Initial Consultation Draft with Narrative.
Science Based Targets initiative. (mars 2025). Draft Corporate Net-Zero Standard V2 Explained: Scopes 1, 2 and 3.
L'état des mangroves dans le monde en 2024
Introduction
Cet article propose un examen détaillé du rapport « The State of the World’s Mangroves 2024 », publié par la Global Mangrove Alliance (GMA). Les mangroves, écosystèmes à la frontière entre terre et mer, sont essentielles à la biodiversité, à la résilience climatique et aux moyens de subsistance des populations. Malgré leur importance, elles sont confrontées à des menaces croissantes liées au changement climatique et aux activités humaines. Le rapport de la GMA met en lumière les avancées majeures en matière de cartographie et de protection des mangroves, tout en abordant les défis persistants et en esquissant les stratégies à venir.
Aperçu actualisé des mangroves dans le monde
L'amélioration des techniques de cartographie en 2024 a permis une évaluation plus précise de l'étendue et de la répartition des mangroves à l'échelle mondiale. Alors que les premières cartes mondiales des forêts de mangroves ont été réalisées en 1997, la quatrième version du Global Mangrove Watch (GMW v4.0), publiée en 2024, utilise une cartographie avec une résolution de 10 mètres — une amélioration par six par rapport aux versions précédentes — avec un taux de précision de 95,3 %. Ce jeu de données cartographie 14 millions d'hectares (147 256 km²) de mangroves dans le monde, réparties sur 128 pays.
Principales observations régionales :
• L'Asie du Sud-Est arrive en tête avec 33,6 % de la surface mondiale de mangroves, l'Indonésie abritant à elle seule 21 %.
• Les Amériques représentent 27,8 %, l'Afrique 20,8 % et l'Océanie 10,9 %.
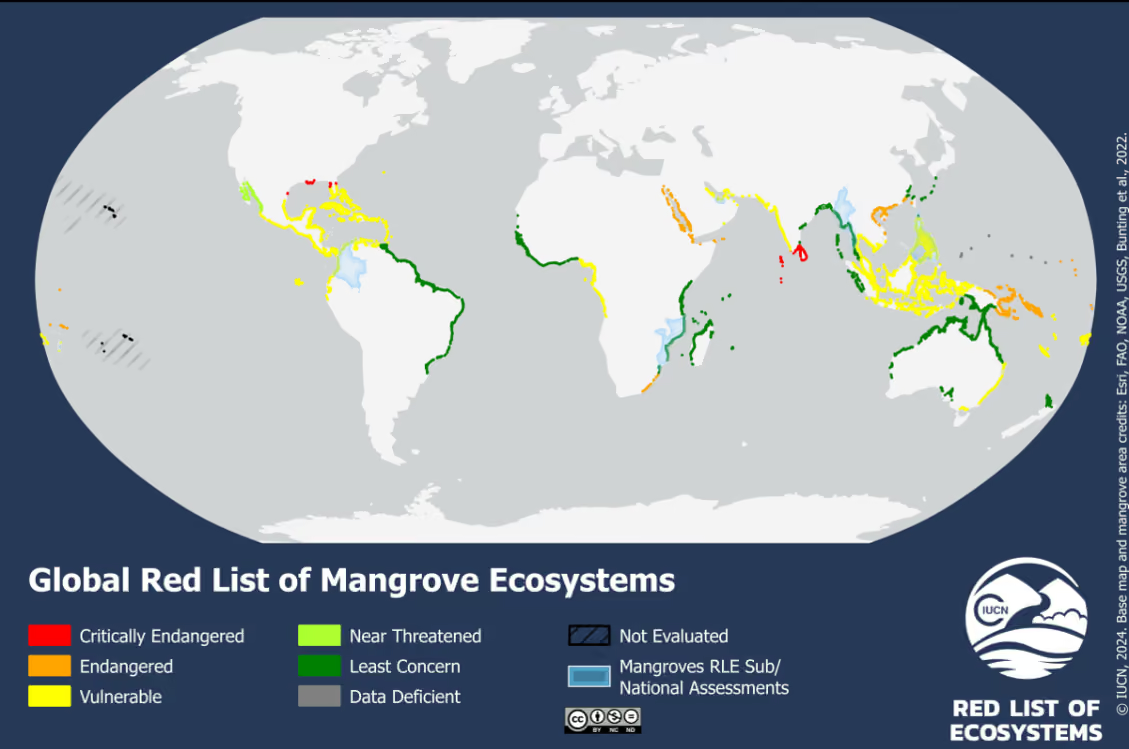
L'organisation non gouvernementale internationale Union internationale pour la conservation de la nature (UICN) a établi une Liste rouge mondiale des écosystèmes de mangroves, qui identifie les écosystèmes de mangroves menacés à l'échelle mondiale, comme illustré sur la carte ci-dessous :
Principaux facteurs de perte des mangroves
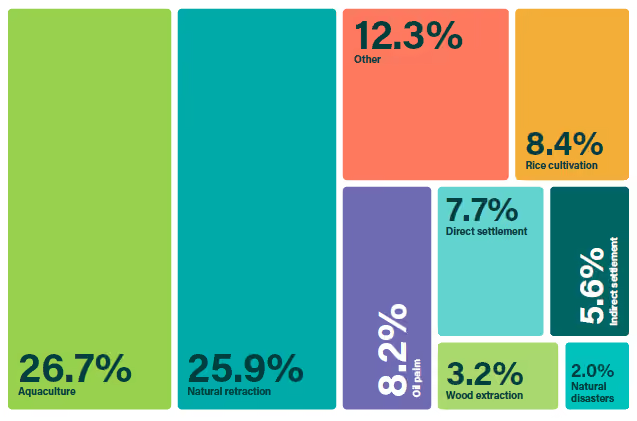
Activités humaines (43 % de la perte mondiale) : Au cours des vingt dernières années, des activités telles que l'aquaculture (26,7 %), la riziculture (8,4 %) et les plantations de palmiers à huile (8,2 %) ont été les principaux contributeurs à la perte mondiale de mangroves.
Rétraction naturelle (26 % de la perte mondiale) : Le terme « rétraction naturelle » est utilisé pour désigner les changements ou les pertes de mangroves causés par les mouvements des lits des rivières, les apports de sédiments ou le niveau de la mer. L'Océanie a connu la rétraction naturelle la plus importante, représentant 90 % de son déclin en mangroves.
Tendances au fil du temps :
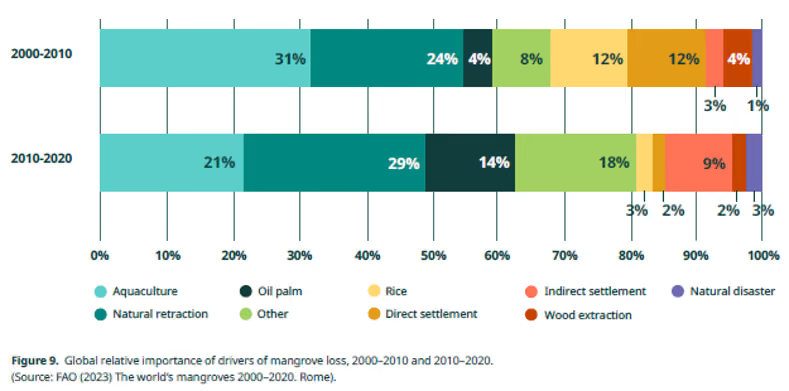
Comparaison des deux périodes 2000-2010 et 2010-2020 :
• L'aquaculture reste un facteur clé, mais son importance a diminué, causant environ 31 % des pertes entre 2000 et 2010, contre 21 % entre 2010 et 2020.
• L'importance de la riziculture et de l'urbanisation directe (conversion en bâtiments et infrastructures) en tant que facteurs de perte de mangroves a également nettement diminué (passant de 24 % à 5 %).
• En revanche, la conversion en plantations de palmiers à huile est devenue un facteur nettement plus important (causant environ 4 % des pertes en 2000-2010, mais 14 % en 2010-2020).
• La contribution de la rétraction naturelle est passée de 24 % à 29 %, en partie en raison de l'intensification des impacts du changement climatique.
Variations régionales :
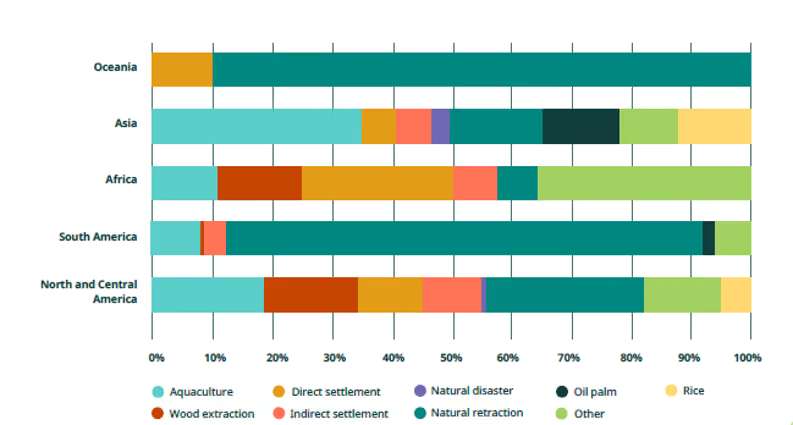
• Les activités d'origine humaine prédominent en Asie (aquaculture, riziculture, palmiers à huile) et en Afrique (établissements humains directs, activités agricoles, aquaculture), soulignant les pressions socio-économiques locales.
• Les menaces naturelles sont prévalentes en Amérique du Sud et en Océanie.
Expansion des mangroves
Malgré les pertes, plus de la moitié du déclin total des mangroves (6 769 km²) entre 2000 et 2020 a été compensée par une expansion, ce qui a entraîné un déclin net de « seulement » 2 839 km².
• L'expansion naturelle a représenté 82 % des gains mondiaux, témoignant de la résilience naturelle des mangroves face aux changements environnementaux. Compte tenu des impacts croissants du changement climatique, on pourrait s'attendre à ce que le recul naturel dépasse l'expansion naturelle. C'est en réalité l'inverse qui se produit, l'expansion naturelle ayant largement dépassé les pertes dues au recul naturel. Cela illustre la difficulté de prédire les effets du changement climatique sur les communautés de mangroves, compte tenu de l'interaction complexe entre les conditions biophysiques locales et les conséquences du réchauffement planétaire.
• Les efforts de restauration ont contribué à 18 % des gains, avec un succès significatif en Asie du Sud-Est (25 %) et en Afrique (33 %).
Utilité des mangroves
Stockage du carbone :
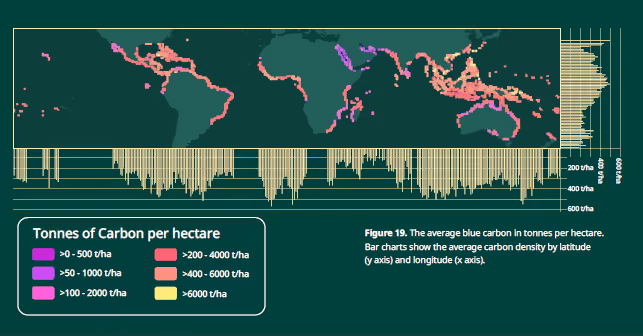
• Les mangroves stockent en moyenne 394 tonnes de carbone par hectare, dont 78 % dans le sol, 15 % dans la biomasse aérienne et 7 % dans la biomasse souterraine.
• Il existe une variation considérable selon les régions : l'Asie du Sud-Est, en particulier les Philippines, présente les densités de carbone les plus élevées (plus de 650 tonnes/ha), tandis que le Moyen-Orient affiche les plus faibles (moins de 100 tonnes/ha). Ces différences sont illustrées sur la carte ci-dessous :
Protection côtière :
• Les mangroves réduisent la profondeur des inondations de 15 à 20 %. Leurs systèmes racinaires denses dissipent l'énergie des vagues, protégeant ainsi les communautés côtières des inondations et de l'érosion.
Biodiversité :
• Les mangroves abritent 70 espèces d'arbres, parmi lesquelles les plus connues sont Avicennia, Bruguiera, Ceriops, Rhizophora et Sonneratia, dont 16 % sont menacées d'extinction.
• À l'échelle mondiale, un nombre important d'espèces sont endémiques aux mangroves, notamment 48 oiseaux, 14 reptiles, un amphibien et six mammifères. 40 % d'entre elles sont menacées d'extinction.
• Les mangroves indiennes des Sundarbans possèdent le record de biodiversité le plus élevé, abritant plus de 5 700 espèces végétales et animales.
Sécurité alimentaire :
• Les mangroves soutiennent près de 800 milliards de jeunes poissons, crevettes et crabes chaque année. Partout dans le monde, des millions de personnes dépendent des protéines et des micronutriments fournis par la pêche côtière dans les mangroves.
• Au-delà de la pêche, les mangroves offrent des ressources telles que le miel, les fruits, les plantes médicinales, le fourrage pour le bétail, le bois de chauffage et le charbon de bois, contribuant ainsi à la diversité des moyens de subsistance dans les régions côtières.
• Dans les années 1970, les bassins de crevetticulture ont entraîné la déforestation d'immenses surfaces de mangroves. Une étude de 2018 a estimé qu'il existe 250 000 hectares de bassins crevetticoles abandonnés rien qu'en Indonésie. Les défis liés à la reconversion de ces bassins en mangroves peuvent être considérables, mais des groupes tels que le Mangrove Action Project ont mis au point des approches extrêmement efficaces.
Efforts de conservation et de restauration
Directives et bonnes pratiques :
En 2023, la GMA et la Blue Carbon Initiative ont lancé les « Best Practice Guidelines for Mangrove Restoration » (Directives de bonnes pratiques pour la restauration des mangroves). Ces directives ont été élaborées pour fournir aux gestionnaires de projets, aux investisseurs et aux décideurs politiques une approche étape par étape pour chaque phase du cycle de projet, de la conception et du financement jusqu'à la mise en œuvre. Les directives mettent notamment l'accent sur les bonnes pratiques de restauration suivantes :
• Comprendre les services écosystémiques des mangroves. Au sein de la zone côtière, les mangroves forment une mosaïque complexe avec les écosystèmes adjacents, tels que les marais maritimes, les herbiers marins, les estrans et les récifs coralliens. Il est donc souvent difficile de déterminer précisément où commence et où finit chaque écosystème. De nombreux efforts de restauration des mangroves ont été mal orientés vers certains de ces écosystèmes adjacents, notamment sur les estrans et les systèmes d'herbiers marins peu profonds, où les inondations par la marée empêchent l'implantation naturelle des palétuviers. Ces tentatives sont souvent vouées à l'échec, avec de faibles taux de survie des semis, et peuvent également endommager ces précieux écosystèmes adjacents. Les activités de conservation et de restauration des mangroves doivent veiller à ce que les écosystèmes adjacents soient intégrés aux projets. Cela nécessite une réflexion plus holistique sur la conservation de multiples écosystèmes et sur leur connectivité à travers le paysage marin.
• Tirer parti des connaissances écologiques locales et des savoirs traditionnels des groupes autochtones.
• Mettre l'accent sur l'aquaculture intégrée en mangrove (AIM): L'AIM implique la restauration des mangroves au sein des bassins et des digues des exploitations aquacoles. En fait, l'AIM, ou aquaculture durable dans les écosystèmes de mangrove (SAIME), est la version aquatique de l'agroforesterie terrestre, où la nourriture est cultivée et récoltée au sein d'un écosystème fonctionnel. En fonction des conditions du site et de la configuration globale des bassins et de la dynamique hydraulique, l'AIM implique idéalement la restauration d'au moins 50 % de la surface totale d'une exploitation donnée avec des mangroves. Les arbres deviennent le principal moteur de productivité, générant des produits de la mer tout en créant des incitations économiques pour que les agriculteurs restaurent et entretiennent les mangroves. L'AIM repose généralement sur une approche de polyculture où les agriculteurs élèvent plusieurs espèces de crevettes, de crabes, de poissons filtreurs et de mollusques bivalves.
Objectifs de protection :
• La GMA vise à doubler la protection des mangroves d'ici 2030. Actuellement, 40 % des mangroves se trouvent dans des zones protégées. Alors que des pays comme le Brésil, le Mexique et le Bangladesh protègent plus de 75 % de leurs mangroves, la Malaisie et la Papouasie-Nouvelle-Guinée en protègent moins de 5 %.
Conférences et initiatives de financement :
• Lors de la COP28, des engagements mondiaux ont visé la restauration de 15 millions d'hectares de mangroves d'ici 2030, avec un financement durable de 4 milliards de dollars US via l'initiative Mangrove Breakthrough.
• La COP30 se tiendra en novembre 2025 au Brésil, avec la nature et les peuples autochtones et communautés locales (PACL) au cœur des priorités. La GMA, avec les partenaires du Mangrove Breakthrough, prévoit de promouvoir le rôle clé des mangroves dans l'action climatique en tirant parti de son vaste réseau et de son expertise pour plaider en faveur de la conservation et de la restauration des mangroves, et pour obtenir des engagements climatiques renforcés.
Conclusion
Le rapport « State of the World’s Mangroves 2024 » souligne les progrès significatifs réalisés dans la conservation des mangroves tout en mettant en lumière les défis persistants. Les mangroves sont indispensables à la résilience climatique mondiale, à la biodiversité et aux moyens de subsistance. Cependant, le potentiel des projets carbone en mangrove pour générer des crédits carbone reste sous-exploité.
Chez Removall, nous nous engageons à restaurer et à conserver les mangroves. Nous avons déjà investi dans des projets à grande échelle, notamment une initiative de restauration de 5 000 hectares dans le delta du Zambèze, dans la région de Zambézia au Mozambique, qui suit la norme VERRA avec une double certification CCB selon la méthodologie mangrove VM0033. De plus, nous soutenons un projet de conservation au Myanmar, également certifié selon la norme VERRA, visant à protéger et à améliorer les écosystèmes de mangrove de la région. Au-delà de ces efforts, nous développons activement de nouveaux projets de mangrove dans d'autres pays, notamment en Tanzanie et en Inde, afin d'accroître davantage notre impact sur la conservation et la restauration du carbone bleu.
Les exigences d'intégrité se renforcent sur le marché volontaire du carbone
Introduction
L'année 2025 confirme la tendance observée ces dernières années : le marché volontaire du carbone s'oriente vers une plus grande intégrité. Qu'il s'agisse de projets, d'annulations, d'investissements ou de contrats à long terme, l'intégrité se renforce sur tous les plans. Cette évolution documentée est encourageante pour un marché dont la viabilité à long terme dépend de la confiance des acheteurs dans la crédibilité des crédits carbone.
Cette dernière repose sur deux dimensions indissociables :
–L'intégrité de l'impact: évaluer si les projets réduisent ou évitent réellement les émissions par rapport à un scénario de référence robuste.
–L'intégrité de la mise en œuvre: garantir le respect des garde-fous environnementaux et sociaux, ainsi que des contributions plus larges au développement durable.
Cette transition entraîne toutefois des changements structurels auxquels les acteurs doivent s'adapter. Dans son dernier rapport sur l'état de l'intégrité du marché volontaire du carbone (MVC), MSCI Carbon Markets propose une évaluation approfondie dont ressortent plusieurs enseignements clés.
Le MVC poursuit sa trajectoire vers une intégrité accrue
1. L'intégrité des nouveaux projets entrant sur le marché progresse de manière significative
MSCI note une amélioration marquée de la qualité des nouveaux projets. Parmi les projets actuellement en développement, 37 % sont notés entre AAA et A, contre seulement 10 % parmi les projets déjà disponibles sur le marché. Si l'on inclut les projets notés BBB, la part des nouveaux projets de haute qualité atteint 77 %, contre 26 % sur l'ensemble du marché existant.
MSCI attribue cette hausse de l'intégrité à plusieurs facteurs. Premièrement, on observe un changement dans la répartition des nouveaux projets, avec une augmentation des types de projets de meilleure qualité, tels que les solutions fondées sur la nature (NBS). De plus, MSCI souligne des évolutions dans la conception des projets qui améliorent leur qualité, comme pour les nouveaux projets de reforestation (ARR), où plus de la moitié intègrent désormais des espèces indigènes, renforçant ainsi la résilience climatique des projets. Les nouveaux projets de foyers de cuisson propres voient également leur intégrité nettement améliorée grâce à une plus grande rigueur méthodologique. Les nouveaux projets intègrent des valeurs plus conservatrices pour leur fNRB, ce qui s'explique notamment par l'arrivée de nouvelles méthodologies telles que VM0047 et VM0050 de Verra, qui renforcent les exigences de calcul. Afin de garantir les standards d'intégrité les plus élevés, Removall fait progressivement évoluer ses projets de foyers de cuisson vers les méthodologies les plus récentes, dont la VM0050.
L'article souligne également la contribution majeure à l'intégrité du marché apportée par des initiatives structurelles telles que les Core Carbon Principles (CCP) de l'Integrity Council for the Voluntary Carbon Market (ICVCM) et le régime de compensation et de réduction de carbone pour l'aviation internationale (CORSIA).
L'ICVCM, une initiative indépendante regroupant plus de 250 organisations, vise à renforcer l'intégrité du marché en évaluant les standards et la robustesse des méthodologies qu'ils utilisent. À ce jour, plusieurs méthodologies proposées par des standards reconnus comme Verra et Gold Standard, notamment dans le secteur des énergies renouvelables, ont été jugées non conformes aux exigences des CCP. Les CCP reposent sur dix critères couvrant la gouvernance, le développement durable et la qualité des réductions d'émissions. Parmi ceux-ci, l'additionnalité joue un rôle central dans l'évaluation.
De son côté, CORSIA, le mécanisme de compensation carbone piloté par l'Organisation de l'aviation civile internationale (OACI), imposera aux compagnies aériennes d'acheter des crédits carbone pour compenser la croissance des émissions au-delà de 85 % de leurs niveaux de 2019 à partir de janvier 2028. En excluant les projets d'énergies renouvelables de plus de 15 MW et certaines méthodologies de foyers de cuisson améliorés, CORSIA contribue également à élever les exigences de qualité pour les projets souhaitant être éligibles. L'effet de ces deux cadres est déjà visible sur le marché : les projets disponibles et conformes présentent une qualité moyenne nettement supérieure à celle du marché dans son ensemble. MSCI souligne également qu'aucun projet aligné sur les CCP évalué à ce jour n'a reçu la note la plus basse, CCC.
2. Les annulations et les contrats d'achat sur le marché s'orientent de plus en plus vers des projets de haute qualité
Conformément aux observations de Removall concernant les demandes de ses clients, le rapport souligne que les acheteurs se tournent de plus en plus vers des crédits de haute qualité. Les tendances d'annulation observées au premier semestre 2025 montrent une consolidation de la part des crédits issus de projets notés BBB ou plus. Celle-ci s'est stabilisée autour de 30 %, un niveau supérieur à la moyenne des quatre années précédentes et au point bas de 18 % enregistré en 2020. À l'inverse, la proportion d'annulations associées à une note CCC n'était que de 11 %, son niveau le plus bas depuis 2019 et moins de la moitié de ce qui avait été observé en 2022.
Cette montée en qualité est également manifeste dans les contrats d'achat à terme (offtakes), qui bénéficient directement de l'intégrité croissante des projets en cours de développement, comme mentionné dans la section précédente. Ensemble, ces tendances sont un signe encourageant pour la demande future : elles montrent qu'un nombre croissant d'acteurs estiment qu'il est possible de crédibiliser leurs démarches de contribution carbone en privilégiant des crédits issus de projets de haute qualité.
La montée en intégrité transforme le marché volontaire du carbone : tensions sur l'offre, hausse des prix et nouveaux risques à anticiper
Cette double montée en intégrité, visible tant au niveau des projets que des approvisionnements, génère des tensions qui redessinent le marché de plusieurs manières.
1. Le niveau actuel de l'offre de crédits de haute qualité sur le marché interroge sur sa capacité à répondre à la demande future, soulignant l'importance de sécuriser les achats via des contrats pluriannuels dès la phase de conception des projets.
Au premier semestre 2025, les contrats d'achat à long terme (offtake agreements) se sont multipliés. Habituellement réservés aux solutions technologiques, le nombre de ces contrats pour des projets fondés sur la nature a plus que doublé au cours des douze derniers mois, passant de 22 à 56. Cette tendance souligne le défi que représente l'accès aux crédits de haute qualité. Le scénario d'une offre sous-dimensionnée est rendu plus plausible par la publication du dernier projet de norme « Corporate Net Zero » de la SBTi, qui devrait exiger des grandes entreprises souscrivant à l'initiative qu'elles financent des activités de séquestration des émissions à partir de 2035. Ayant déjà sécurisé plusieurs contrats d'achat pour le compte de ses clients, Removall dispose d'une solide expertise dans ce domaine, lui permettant d'accompagner au mieux les entreprises souhaitant s'engager dans une telle démarche.
2. Les prix des crédits issus de projets de haute qualité sont en hausse
C'est la conséquence principale de l'intégrité accrue du marché : les crédits de haute qualité se vendent à des prix de plus en plus élevés. Les prix au comptant (spot) pour les projets notés BBB ou plus dépassent désormais 7 $ en moyenne toutes catégories confondues, contre 5 $ il y a un an (novembre 2024). À titre de comparaison, les prix spot pour les projets notés en dessous de BBB n'ont jamais été aussi bas, à moins de 2 $ toutes catégories confondues. Cette hausse des prix s'explique principalement par l'augmentation des coûts pour les développeurs, due à des méthodologies mises à jour plus exigeantes. L'essor des initiatives de marché, telles que les CCP de l'ICVCM, CORSIA, et l'arrivée attendue des crédits issus de l'article 6 de l'Accord de Paris, visant tous à renforcer la qualité des projets compatibles, contribue également à cette tendance. Enfin, la hausse des prix est accentuée par la volonté croissante des entreprises de sécuriser leurs approvisionnements futurs. Cette stratégie réduit le volume de crédits disponibles sur le marché, exerçant une pression supplémentaire sur les prix actuels et pouvant entraîner des pénuries temporaires pour certains types de crédits. Toutefois, l'analyse de MSCI suggère que les prix devraient continuer à augmenter dans les années à venir.
Comme l'explique le rapport, les prix du marché sont actuellement tirés vers le bas par le grand nombre de crédits émis selon d'anciennes méthodologies. Lorsque les millésimes de ces crédits deviendront trop anciens pour être utilisés dans le cadre de normes de contribution carbone telles que l'ISO 14068 ou la SBTi, le marché devrait connaître une hausse des prix, bénéficiant aux projets utilisant les méthodologies les plus récentes. Conscient de cette situation, Removall s'appuie sur sa base de données, constituée au fil de nombreuses années, pour permettre à ses clients de sécuriser dès maintenant leurs futures contributions aux meilleurs prix du marché.
3. Avec l'augmentation de la part des contrats d'achat à terme dans les portefeuilles de crédits carbone des entreprises, leur risque de défaut de livraison s'accroît, en particulier pour les solutions technologiques.
Comme certaines technologies n'en sont qu'aux premiers stades de déploiement (TRL 3-6+), telles que le captage et la séquestration directe du carbone dans l'air (DACCS), des retards dans la mise en œuvre des projets peuvent survenir. Le risque est également présent pour les projets fondés sur la nature (NBS) dont le développement est directement affecté par les effets du changement climatique. Pour atténuer le risque de livraison, Removall s'appuie sur ses procédures de qualité pour sélectionner ses fournisseurs et investir dans ses propres projets. Le travail effectué par les équipes de Removall comprend des analyses de réputation des partenaires développeurs, des analyses de risques pour les projets, des études de faisabilité financière pour les projets dans lesquels elle investit, ainsi que le recours à des assurances pour couvrir le risque de livraison au client.
Enseignements clés
Le marché volontaire du carbone a renforcé son virage vers l'intégrité, avec des initiatives telles que les CCP de l'ICVCM et CORSIA en tête.
Les projets en cours de développement ou arrivant sur le marché font preuve d'une intégrité croissante, ce qui se traduit par des notations MSCI plus élevées.
L'intégrité croissante du marché du carbone représente une opportunité pour les entreprises qui, en maîtrisant les meilleures pratiques du marché, peuvent désormais construire des contributions carbone crédibles avec une plus grande sérénité.
L'intégrité est le moteur de changements sur le marché qui incitent les entreprises à se positionner dès maintenant pour sécuriser leur approvisionnement en crédits de haute qualité à des prix compétitifs.
Removall, en tant qu'entreprise intégrée agissant à la fois comme investisseur, développeur, certificateur et intermédiaire, est idéalement placée pour accompagner et tirer des conclusions des évolutions du marché volontaire du carbone. Elle s'engage à mettre son expertise reconnue par l'ICROA au service de ceux qui souhaitent s'engager dans une démarche de contribution carbone sérieuse.
Source : https://www.msci.com/research-and-insights/paper/2025-state-of-integrity-in-the-global-carbon-credit-market
Sources
(1) 2025 State of Integrity in the Global Carbon Credit Market MSCI Carbon Markets, MSCI
(2) Plus d'informations sur la méthodologie de notation MSCI en annexe.
(3) Le fNRB désigne la fraction de biomasse non renouvelable utilisée dans le projet. Pour les projets de foyers améliorés, il est lié au bois utilisé comme combustible pour faire fonctionner les cuisinières propres. Le fNRB est un paramètre clé pour quantifier le nombre de crédits carbone autorisés par le projet : plus il est élevé, plus le projet génère de réductions d'émissions.
(4) Le millésime d'un crédit carbone correspond à l'année au cours de laquelle les réductions d'émissions ont été réalisées. Exemple : un crédit avec un millésime 2021 signifie que la réduction ou la séquestration des émissions a eu lieu en 2021.
(5) Le cadre des niveaux de maturité technologique (TRL), développé par la NASA à la fin des années 1970, évalue la maturité d'une technologie. Les niveaux TRL 3 à 6 correspondent à un stade précoce, allant de la preuve de concept aux premières démonstrations dans un environnement pertinent. Il est désormais utilisé comme référence standard par plusieurs institutions, dont l'UE.